Conhecido como “imposto do pecado”, mecanismo criado pela Reforma Tributária atingirá produtos como cigarros, bebidas alcoólicas, refrigerantes e determinados veículos. Governo prevê início da cobrança em fevereiro de 2027, mas novas alíquotas poderão elevar a tributação a partir de 2028
O brasileiro deverá acompanhar de perto mais uma mudança na estrutura de impostos do país. Criado pela Reforma Tributária, o Imposto Seletivo (IS), popularmente chamado de “imposto do pecado”, foi instituído para encarecer produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente. Na prática, a medida alcançará setores como cigarros, bebidas alcoólicas, refrigerantes e veículos com determinadas características de emissão e sustentabilidade. Embora tenha sido apresentado como um instrumento de proteção à saúde pública e ambiental, o novo tributo também abre uma discussão importante, porque até que ponto o aumento da tributação será absorvido pelas empresas ou repassado ao consumidor?
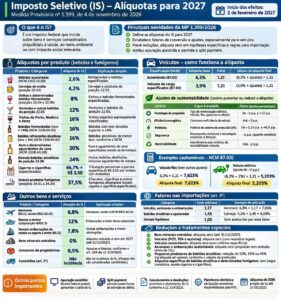
A cobrança foi regulamentada inicialmente pela Medida Provisória nº 1.399/2026, assinada pelo governo federal em 4 de novembro. A previsão é que o imposto entre em vigor em 2 de fevereiro de 2027. Para o primeiro ano, o Executivo afirma que as alíquotas foram calculadas para preservar, de maneira geral, o nível de tributação já existente. Entre os percentuais divulgados estão 2,6% para bebidas açucaradas, 4,2% para cervejas, 8% para determinadas bebidas alcoólicas e 66,7% para cigarros, além de uma parcela fixa de R$ 3,50 por maço. A tributação dos veículos será variável, conforme critérios ambientais e de eficiência energética. A medida provisória ainda precisa passar pela apreciação do Congresso Nacional.
O ponto que merece atenção está na etapa seguinte. O governo deverá encaminhar ao Congresso, até 31 de maio de 2027, um projeto de lei com as alíquotas permanentes, previstas para começar a valer em 2028. É nessa fase que o imposto poderá assumir uma função ainda mais forte de desestimular o consumo, mediante alíquotas maiores. Para o cidadão, isso significa a possibilidade de pagar mais por produtos que fazem parte do cotidiano de milhões de famílias, especialmente quando não existem alternativas acessíveis. Mesmo que a cobrança seja feita inicialmente sobre fabricantes, produtores e importadores, o custo tributário pode ser incorporado aos preços de venda e chegar às prateleiras dos supermercados, bares, restaurantes e concessionárias.
O impacto no custo de vida, entretanto, não deve ser tratado como um aumento automático e igual para todos os produtos. O repasse depende das condições de mercado, da concorrência, das margens das empresas e das regras de compensação tributária. O governo sustenta que eventual aumento da arrecadação do Imposto Seletivo será compensado por uma redução equivalente na alíquota de referência da Contribuição sobre Bens e Serviços (CBS), preservando a arrecadação global prevista. Ainda assim, o consumidor precisa acompanhar se essa compensação efetivamente produzirá efeitos sobre os preços ou se os custos continuarão pressionando o orçamento familiar.
A justificativa oficial é reduzir o consumo de produtos associados a danos à saúde e ao meio ambiente. É um argumento que merece ser considerado, mas também exige transparência, já que a população precisa conhecer os critérios utilizados para definir as alíquotas, os impactos econômicos esperados e a destinação dos recursos arrecadados. Afinal, quando a tributação aumenta, a consequência pode ultrapassar o preço de um produto específico e atingir toda uma cadeia de produção, distribuição e comércio.
Para quem já enfrenta despesas elevadas com alimentação, transporte, moradia e serviços essenciais, qualquer pressão adicional no orçamento merece atenção. A discussão, portanto, não se resume a cobrar mais impostos, mas a demonstrar se a política tributária alcançará seus objetivos sem transferir uma conta desproporcional para o cidadão brasileiro.